Una novación de hipoteca, también conocida como novación hipotecaria, es un acuerdo con tu banco para modificar algunas de las condiciones originales del préstamo sin cambiar de entidad. La hipoteca sigue vigente, pero con las nuevas condiciones que ambas partes hayan acordado
Si llevas años pagando y sientes que las condiciones ya no se ajustan a tu situación o al mercado actual, esta es la vía para mejorarlas sin cambiarte de banco. Aunque hay algo importante que tener en cuenta: el banco no está obligado a aceptarla, por lo que siempre dependerá del acuerdo entre las dos partes.
En qué se diferencia la novación de la subrogación
La novación modifica el contrato con tu banco actual. La subrogación hipotecaria, en cambio, implica trasladar tu hipoteca a otro banco que te ofrezca mejores condiciones. Tiene más trámites y costes, pero puede ser la mejor salida cuando el banco actual no está dispuesto a moverse.
Ambas opciones pueden formar parte de una misma estrategia. Cuando aceptas una oferta vinculante de otra entidad para subrogar la hipoteca, tu banco actual es informado del proceso. A partir de ahí puede optar por mejorar tus condiciones mediante una novación para intentar conservarte como cliente. En ese momento puedes comparar ambas alternativas y elegir la que tenga un menor coste total.
Qué condiciones puedes cambiar en tu hipoteca
El tipo de interés
Es el motivo más habitual para solicitar una novación. Puedes pasar de una hipoteca variable, ligada al Euríbor, a una fija o mixta para tener cuotas estables y sin sorpresas. También puedes hacer el camino inverso si las condiciones actuales del mercado hacen que una hipoteca variable o mixta tenga un coste total menor que tu tipo fijo actual.
Eliminar comisiones y productos vinculados
Muchas hipotecas firmadas hace años incluyen seguros de vida, seguros de hogar o tarjetas de crédito como condición para mantener el tipo bonificado. Estos productos pueden suponer varios cientos de euros al año y, acumulados durante la vida del préstamo, pueden reducir o incluso superar el ahorro conseguido con la bonificación del tipo de interés.
Una novación puede ser un buen momento para renegociar esas vinculaciones. La entidad puede aceptar eliminarlas, reducirlas o modificar las condiciones asociadas. Si quieres saber qué dice la ley sobre la obligatoriedad de estos productos, puedes consultar nuestro artículo sobre si el seguro de vida es obligatorio en una hipoteca.
Ampliar el plazo para reducir la cuota mensual
Si necesitas un respiro económico, ampliar los años de pago reduce la cuota mensual de forma inmediata. Es una decisión con un coste: pagarás más intereses en total. Pero en situaciones de sobreendeudamiento o cambio de circunstancias puede ser la opción más sensata a corto plazo.
Cuándo compensa hacer una novación de hipoteca
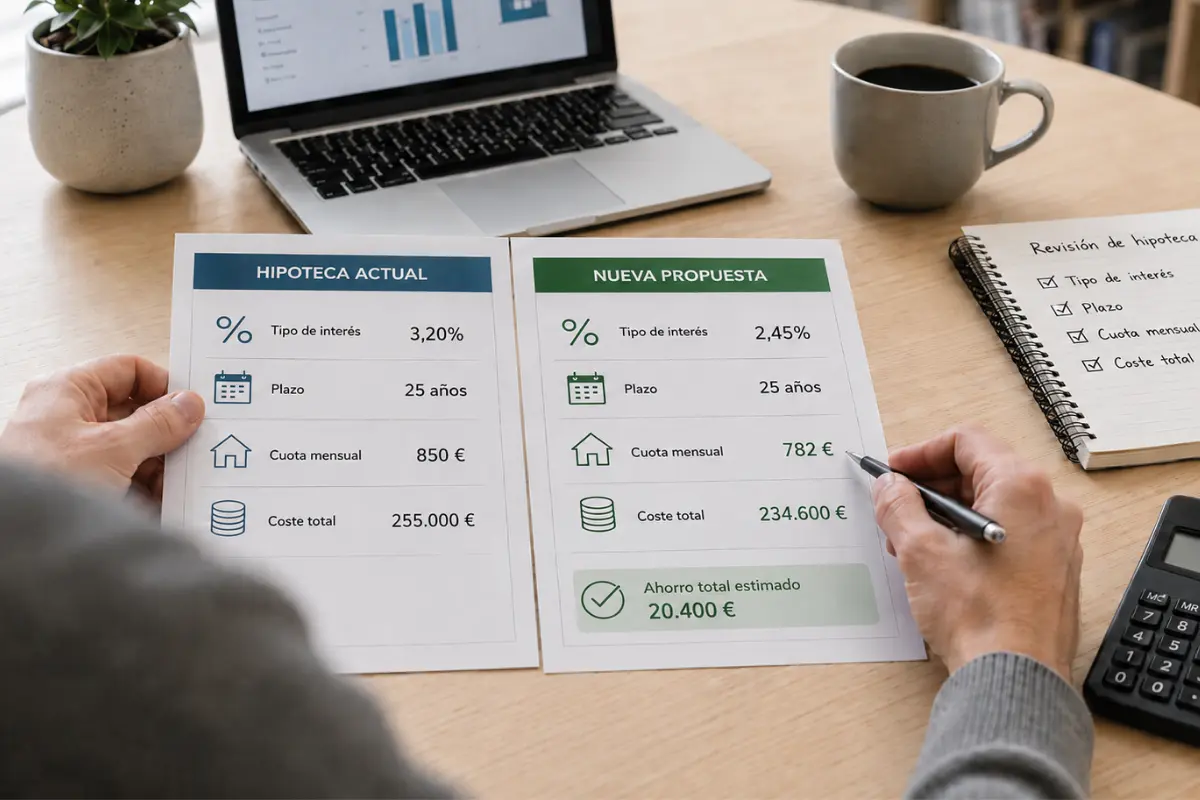
Antes de iniciar cualquier trámite conviene comparar el coste total de lo que pagas ahora frente a lo que pagarías con las nuevas condiciones, incluyendo los gastos de la operación.
Los factores clave son el capital y el plazo pendientes, la diferencia entre el tipo actual y el nuevo, el coste de los productos vinculados y las comisiones de la novación. Una cuota mensual más baja no siempre significa un menor coste total si se alarga el plazo o si la comisión es elevada.
Cómo renegociar una hipoteca con tu banco
Disponer de ofertas de otras entidades puede aumentar considerablemente el margen de negociación con tu banco actual. Cuando comparas alternativas reales, el banco tiene información concreta sobre lo que puede ofrecerte el mercado y puede decidir si le interesa mejorar sus condiciones o no.
Trabajar con un bróker hipotecario permite presentar el expediente a diferentes entidades de forma simultánea y comparar las propuestas con los mismos criterios: tipo de interés, TAE, comisiones, vinculaciones y coste total del préstamo, no solo la cuota mensual. Eso facilita tener una visión completa antes de tomar cualquier decisión.
Cómo gestionamos una novación en DCredit Leganés
Empezamos analizando tu hipoteca actual: tipo de interés, plazo pendiente, capital, productos vinculados y coste real mensual. Con ese análisis estimamos si la operación compensa y en qué escenario.
Después presentamos el expediente a más de 15 entidades. Cuando recibimos las ofertas, tu banco actual puede decidir si compite mejorando sus condiciones o si la subrogación es la mejor salida. En cualquier caso, comparamos todas las alternativas con los mismos criterios y acompañamos hasta la firma.
La novación puede ser una buena herramienta para mejorar tu hipoteca, pero solo si sabes exactamente qué te están ofreciendo y si hay alternativas mejores sobre la mesa.
La novación puede ser una buena herramienta para mejorar tu hipoteca, pero solo si sabes exactamente qué te están ofreciendo y si hay alternativas mejores sobre la mesa. Si quieres saber qué opción encaja mejor en tu caso, contacta con nosotros y estudiamos tu situación.
Preguntas frecuentes sobre novación hipotecaria
¿Qué es exactamente una novación de hipoteca?
Una novación de hipoteca es un acuerdo con tu banco para modificar las condiciones del préstamo sin cambiarte de entidad. Puede afectar al tipo de interés, al plazo, al capital o a los productos vinculados. El banco no está obligado a aceptarla: la modificación siempre depende del acuerdo entre las dos partes.
¿Tiene gastos hacer una novación de hipoteca?
Sí, aunque los gastos pueden variar según el cambio que hagas. Si la operación está sujeta a la Ley 5/2019, el banco asume generalmente los gastos de notaría, gestoría y registro. Tú puedes tener que pagar una nueva tasación si es necesaria. También puede existir una comisión de novación si estaba prevista en tu contrato; cuando el cambio afecta al plazo, no puede superar el 0,1 % del capital pendiente. Antes de firmar, conviene comparar estos costes con el ahorro que conseguirías
¿Qué pasa si mi banco se niega a negociar?
Se abre la puerta a la subrogación: trasladar la hipoteca a otra entidad que sí esté dispuesta a ofrecerte mejores condiciones. En muchos casos la posición inicial del banco cambia cuando recibe una oferta vinculante de subrogación, momento en el que puede presentar una contraoferta de novación. En DCredit gestionamos ambas opciones.
¿Puedo cambiar mi hipoteca de fija a variable mediante una novación?
Sí, siempre que el banco acepte modificar el contrato. Puede tener sentido si las condiciones disponibles reducen el coste total del préstamo, pero conviene valorar también el riesgo de que las cuotas aumenten si suben los tipos de interés en el futuro. La Ley 2/1994 permite modificar las condiciones del tipo de interés mediante una novación acordada con la entidad.